

01.03.2015 Politik
Griechenland – Schicksal des Euro?

Durch den Wahlausgang wird das Scheitern der bisherigen Rettungsbemühungen offensichtlich
Ende Januar 2015 haben die Neuwahlen in Griechenland mit dem Sieg der Linkspartei Syriza das Ergebnis gebracht, das sich niemand gewünscht hat. Bis vor einigen Jahren wäre es undenkbar gewesen, dass sich gerade in Griechenland als Wiege der Demokratie solche in Teilen radikalen Kräfte durchsetzen und damit die gesamte Zukunft Europas gefährden. Politisch macht sich nun eine Hilflosigkeit breit, da die Ergebnisse Signalwirkungen für alle Euro-Schuldenstaaten haben: Die bisherigen Rettungsbemühungen sind nicht erfolgreich gewesen.
Das Wahlergebnis vom 25.01.2015 mit einem deutlichen Wahlsieg der griechischen Linkspartei Syriza und der Koalition mit den rechtspopulistischen freien Griechen legt den Finger tief in die Wunde, die alle Beschwichtigungen in Europa nicht heilen konnte. Die bisherige Rettungspolitik mit einem massiven Sparprogramm hat die griechische Wirtschaft in eine tiefe Rezession und eine geldpolitische Deflation gestürzt. Immer mehr Menschen in Griechenland verarmen. Das Staatswesen ist finanziell und gesellschaftlich auf dem Stand eines Entwicklungslandes angekommen. Würden beispielsweise Ärzte nicht in ihrer Freizeit unentgeltlich Patienten behandeln, wäre inzwischen das griechische Gesundheitssystem zusammengebrochen.
Dabei hat sich an den finanzwirtschaftlichen Eckdaten nichts verändert. Griechenland ist derzeit immer noch – oder schon wieder – mit 320 Mrd. € verschuldet, obwohl sich Schuldenschnitte, Zinsverzichte u. ä. auf 240 Mrd. € summieren. Entgegen des behaupteten Primärüberschusses des griechischen Haushaltes – also des Saldos der Einnahmen und Ausgaben vor Zins- und Tilgungsleistungen – gibt Griechenland jährlich 60 Mrd. € mehr aus, als es einnimmt. Dies ist auf die Situation zurückzuführen, dass Griechenland spätestens im Jahr 2013 in eine Situation abgerutscht ist, in der jeder eingesparte Euro 1,40 € Folgekosten nach sich gezogen hat. So kann man beispielsweise die Sanierung von Straßen einfach einstellen und spart sofort die damit verbundenen Materialkosten. Wird in der weiteren Folge aber eben diese Straße unpassierbar, sorgen die ggf. notwendigen Umwege und die sich dann in größerem Umfang anschließende Reparatur für höhere Kosten als bei der ursprünglich notwendigen Sanierung. Volkswirtschaftlich ist das Sparprogramm schon lange Unsinn.
Aber genau auf diese Fragestellungen bietet die europäische Politik keine Antworten, sodass dann die Wahl Ende Januar 2015 eben von Kräften gewonnen werden konnte, die die einfachen Botschaften verkündeten. Neben unsinnigen Einzelmaßnahmen, wie beispielsweise die Wiedereinstellung von Beamten, die zwar nicht benötigt, aber damit einzelne Personen wieder versorgt werden, ist der Wunsch eines weiteren Schuldenschnitts in Griechenland zwar nachvollziehbar, inhaltlich aber nicht gerechtfertigt und nicht umsetzbar. Der neue griechische Ministerpräsident Tsipras denkt hierbei sogar in einer europäischen Dimension und will auf dieser Ebene einen Schuldenschnitt durchführen. Er übersieht dabei allerdings, dass Vermögen und Verbindlichkeiten zwei Seiten derselben Medaille sind. Wenn jemand seine Schulden nicht mehr zurückbezahlt, muss jemand anders auf das Geld verzichten. So reduziert sich dann das Vermögen. Ein solcher Ansatz ist in demokratischen Prozessen schlicht nicht vorstellbar und stark risikobehaftet. Deswegen wird man in der aktuellen Situation, in der die Krise – zugeschwemmt von billiger Notenbankliquidität – vor sich her plätschert, solche Maßnahmen kaum ergreifen können. Allerdings zeigen die Beispiele in Griechenland, aber vor allen Dingen in Zypern, dass eine solche Perspektive nicht völlig ausgeschlossen ist. Vermögendere Anleger sollten daher bei allen Anlageentscheidungen überlegen, wie sie ihren Wohlstand auch in schwierigen Szenarien sichern.
Die neue griechische Politik stellt aber Europa vor ein Dilemma. Geht man auch nur in Maßen auf die Forderungen ein, löst dies eine neue Schuldenwelle aus, die dann wiederum die Frage des Vertrauens in die Eurozone nach sich ziehen könnte. Nachdem es Spekulanten gelungen ist, erfolgreich gegen die relativ kleine Notenbank in der Schweiz zu spekulieren, die daraufhin die Wechselkursuntergrenze des Schweizer Franken zum Euro aufgeben musste, könnten dann größere Hedgefonds ein ähnliches Modell mit der EZB versuchen. Dann träfe angeschlagenes Vertrauen auf ungeheure Finanzstärke und würde die europäische Schuldenkrise in einer völlig neuen Dimension wieder explodieren lassen. Folgt man den Vorstellungen auch in Ansätzen nicht, kann die Konfrontation zwischen Eurozone und Griechenland dazu führen, dass es zu einer Staatsinsolvenz Griechenlands oder dem Austritt aus der Eurozone kommen könnte. Dies würde dann in der Folge viele europäische Staaten viel Geld kosten. Deutschland müsste auf bis zu 60 Mrd. € verzichten, was vielleicht politisch diskutiert, aber seitens der Bevölkerung noch akzeptiert würde. Schließlich hat die europäische Gemeinschaft dazu beigetragen, 70 Jahre in Frieden und Wohlstand leben zu können. Die immer stärkere Expansion nach Osten – ohne die Belange Russlands wirklich ernst zu nehmen – sorgt hier aber auch zunehmend für politische Risiken. Deswegen kann sich dann in Europa die Stimmung sehr schnell gegen eine intensive Zusammenarbeit und damit vor allem gegen den gemeinsamen europäischen Währungsraum wenden. Dann bestünde das Risiko, dass mit Finnland ein Staat, der die gemeinsame Währung nicht unbedingt benötigt, diese aber stark stützt, aus dem Euro austritt. Dies wäre dann wirklich der Anfang vom Ende einer Europäischen Gemeinschaftswährung, da alle gemeinsamen Währungsräume bislang an dem Ausscheiden eines starken Mitglieds zerbrochen sind.
Umgekehrt würden schwächere Eurostaaten natürlich sehr genau beobachten, wie sich Griechenland nach einer Staatsinsolvenz bzw. dem Austritt aus der Eurozone entwickelt. Da man dann von einer sehr niedrigen Basis kommt und von einem Großteil der Schuldenlast befreit wäre, ist eine positive Entwicklung Griechenlands in diesem Fall denkbar. Dies würde dann natürlich auch Überlegungen von Staaten wie Spanien oder selbst Italien befeuern, ob eine gemeinsame Währung wirklich ein anzustrebendes Ziel ist. Damit drohen auch von dieser Seite Gefahren für die europäische Zukunft.
Das griechische Wahlergebnis hat damit die Eurozone vor weitere finanzielle, politische und gesellschaftliche Herausforderungen gestellt, für die die tatsächlichen Antworten bislang nicht gefunden worden sind. Man muss dabei vermutlich zu der Entscheidung kommen, dass Frieden und Freiheit einen Wert haben, der dann in der Fortführung einer Währungsgemeinschaft nur dann gewährleistet sein kann, wenn man gemeinsam ähnliche Rahmenbedingungen schafft. Durch die völlig unterschiedlichen Leistungsfähigkeiten der beteiligten Volkswirtschaften wird dies dann vermutlich ohne Transferzahlungen – ähnlich wie schon beim innerhalb Deutschlands kritisch beurteilten Länderfinanzausgleich – nicht möglich sein.
Neben dem Buch „Europa 2029 – Das Ende?“, das unter der ISBN-Nr. 978-3-86386-574-0 bestellbar ist, bietet der wöchentlich per Mail erscheinende DVAM-Finanzmarkt-Newsletter, der BDC-Mitgliedern kostenlos zur Verfügung steht und unter info@dv-am.de angefordert werden kann, wöchentlich aktuelle Informationen zu wesentlichen Entwicklungen an den Kapitalmärkten.
Schön M. Griechenland – Schicksal des Euro? Passion Chirurgie. 2015 März; 5(03): Artikel 06_01.
Autor des Artikels

Markus Schön
GeschäftsführerDVAM Deutsche Vorsorge Asset Management GmbHKlingenbergstr. 432758Detmold kontaktierenWeitere aktuelle Artikel
01.09.2026 Fachübergreifend
Traumatologische Versorgung in Katastrophe, Krise, Krieg – 3K Strukturen für eine resiliente chirurgische Versorgung
Katastrophe, Krise und Krieg (3K) stellen die chirurgische Versorgung vor grundlegend andere Anforderungen als der klinische Regelbetrieb. In solchen Lagen müssen nicht nur einzelne Schwerverletzte entsprechend etablierter Standards (S3-Leitlinie Polytrauma) versorgt, sondern große Patientenzahlen unter Bedingungen begrenzter personeller, materieller und infrastruktureller Ressourcen priorisiert, verteilt und operativ behandelt werden [1].
01.09.2026 Fachübergreifend
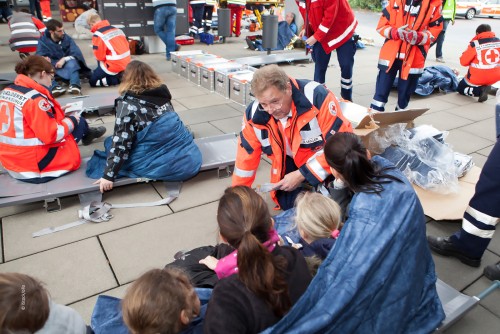
Gesundheitsversorgung bei Krisenfällen oder in einem Verteidigungsszenario
Wir leben in einer Zeit zunehmender Unsicherheiten: Pandemien, Extremwetter, Cyberangriffe auf kritische Infrastrukturen und nicht zuletzt die Rückkehr der Landes- und Bündnisverteidigung als realistische Aufgabe. Die Frage ist nicht mehr, ob Krisen eintreten, sondern wann – und ob wir dann handlungsfähig sind.
01.09.2026 Fachübergreifend
Von der Terrorvorbereitung zur Landes- und Bündnisverteidigung – wie reagieren wir auf den Epochenwechsel?
Ein Beitrag zu diesem Thema (www.bit.ly/Friemert2024) stammte aus dem Jahr 2024 und entstand im Zeichen der Zeitenwende: Er beschrieb die chirurgischen Konsequenzen der Landes- und Bündnisverteidigung (LV/BV), die Funktion Deutschlands als Drehscheibe, mögliche Verwundetenströme und die notwendige Qualifikation der Chirurgen.
01.09.2026 Fachübergreifend
Zivilmilitärische Zusammenarbeit in der Verwundetenversorgung: Herausforderung und Chance
Das deutsche Gesundheitssystem nimmt in Quantität und Qualität einen Spitzenplatz in Europa ein. Sowohl bei der Anzahl der verfügbaren Krankenhausbetten (Akut und Reha), der Ausstattung mit medizinischem Personal und den finanziellen Ressourcen werden andere Länder um teilweise ein Vielfaches übertroffen.
Korrespondierende:r Autor:in
Markus Schön
GeschäftsführerDVAM Deutsche Vorsorge Asset Management GmbHKlingenbergstr. 432758Detmold
Lesen Sie PASSION CHIRURGIE!
Die Monatsausgaben der Mitgliederzeitschrift können Sie als eMagazin online lesen.